

Paysafecard Sportwetten verbinden ein festes Prepaid-Guthaben mit schnellen und sicheren Buchmacher Einzahlungen. Kaufe einen 16-stelligen Code, wähle den Betrag und übertrage keine Bankdaten an die Webseite.
Bei Sportwetten ohne OASIS zeigen wir Dir, weshalb diese Zahlungsmethode bei kontrollierten Budgets beliebt ist, welche Paysafecard Wettanbieter bei uns an der Spitze stehen und warum Du den späteren Auszahlungsweg bereits vor dem ersten Tipp festlegen solltest.
Inhaltsverzeichnis



Betreiber:
Next Global Era Limited
Gründungsjahr:
2010
Aktiv in deutschsprachigen Ländern?
Deutschland, Österreich, Schweiz


Betreiber:
TechOptions Group B.V.
Gründungsjahr:
2022
Aktiv in deutschsprachigen Ländern?
Deutschland, Österreich, Schweiz








Sportwetten Paysafecard funktionieren nach dem Prepaid-Prinzip: Du bezahlst einen festen Betrag und erhältst einen 16-stelligen Code. Im Kassenbereich des Buchmachers wählst Du Paysafecard, trägst den PIN ein und bestätigst die Einzahlung. Karten- oder Kontodaten gelangen dabei nicht an die Wettseite; ein Bankkonto ist für den klassischen Bezahlvorgang nicht erforderlich.
In Deutschland bekommst Du den Code an Tankstellen, Kiosken und Supermarktkassen. Zu den offiziellen Verkaufsstellen zählen Aral, Shell, Rewe, Edeka, Penny, Rossmann und Deutsche Post. Die Standardwerte betragen 10, 15, 20, 25, 30, 50 oder 100 €. Ausgewählte Shops verkaufen flexible Wunschbeträge zwischen 10 und 150 €.
Entscheidend ist die Trennung zwischen PIN und Konto. Mit dem klassischen Code zahlst Du ohne Registrierung; Paysafecard begrenzt eine einzelne deutsche Gastzahlung derzeit auf 50 €.
Das frühere „my paysafecard“ wurde in das registrierte PaysafeCard-Konto beziehungsweise PaysafeWallet überführt. Dort sammelst Du mehrere Codes, verwaltest Restbeträge und kannst – abhängig von Status und Händler – Zahlungen bis 1.500 € ausführen.
Der Buchmacher darf niedrigere Grenzen festlegen und trotz anonymer Prepaid-Zahlung eine Identitätsprüfung verlangen. Wer für Sportwetten per Paysafe einzahlen möchte, wählt direkt den PIN; das Konto eignet sich für wiederkehrende oder höhere Einzahlungen.
| Variante | Klassischer PIN | PaysafeCard-Konto |
|---|---|---|
| Registrierung | Nicht erforderlich | Erforderlich |
| Zahlung | 16-stelliger Code | Login und Guthaben |
| Deutsches Transaktionslimit | Bis 50 € | Bis 1.500 € |
| Guthabenverwaltung | Je Code | Mehrere Codes gebündelt |
| Bankkonto nötig | Nein | Nein; Zusatzfunktionen optional |
Paysafecard stammt von einem EU-regulierten Zahlungsdienst, doch die Buchmacherlizenz ist davon getrennt. Bei EU-lizenzierten Bookies ist sie wegen standardisierter Zahlungs- und KYC-Prozesse häufiger fester Bestandteil; bei Paysafecard Wettanbietern aus dem Ausland erscheint die Methode standortabhängig. Prüfe deshalb im deutschen Kassenmenü Mindestbetrag, Gebühren, Bonuszulassung und Auszahlungsweg, bevor Du einen PIN kaufst.
| Anbieter | Lizenz / OASIS | Paysafecard-Einzahlung | Gebühren | Bonusfähigkeit | Auszahlungen |
|---|---|---|---|---|---|
| 1Bet | Anjouan / ohne OASIS | Ab 10 €; Höchstbetrag im Kassenmenü | 0 € | Sportbonus ab 20 € | MiFinity, Banküberweisung oder Krypto |
| Cosmobet | Curaçao / ohne OASIS | Meist ab 10 €; regional verfügbar | 0 € | Aktionsabhängig | e-Wallet, Banküberweisung oder Krypto nach KYC |
| Ivibet | Curaçao / ohne OASIS | Ab 10 €; deutsches Menü kann auch Flexepin zeigen | 0 € | Angebots- und regionsabhängig | Banküberweisung, e-Wallet oder Krypto |

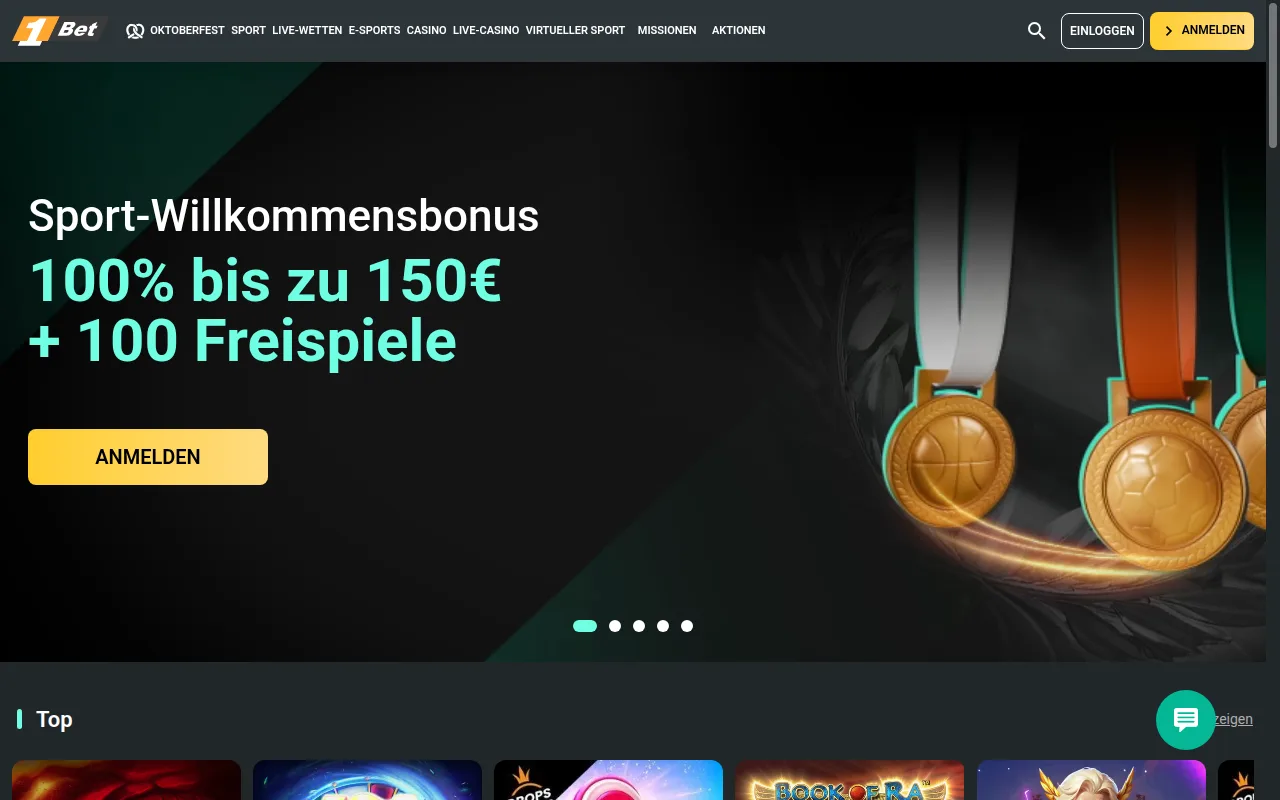
1Bet macht Paysafecard für deutsche Kunden zu einer schnellen Prepaid-Tür ins Sportsbook, wobei die Anzeige vom Standort und Kontostatus abhängt. Der reguläre Einstieg beginnt bei 10 €.
Ohne registriertes PaysafeCard Konto sind pro Zahlung höchstens 50 € möglich; mit Konto kann der Zahlungsdienst höhere Beträge zulassen. Das konkrete Maximum steht vor Bestätigung im Kassenfenster. Betreiberseitige Einzahlungsgebühren fallen nicht an.
Als Alternativen findest Du Visa, MasterCard, MiFinity, Open Banking, Revolut, Flexepin sowie zahlreiche Kryptowährungen. Gewinne gehen nicht auf den ursprünglichen PIN zurück. Für den Cashout brauchst Du gewöhnlich MiFinity, Banktransfer oder Krypto und gegebenenfalls eine Verifizierung.

Der Sportbonus verdoppelt die erste qualifizierende Einzahlung bis 150 €. Mit dem Code 1BWB100FS gelten mindestens 20 € Einzahlung, 4 Umsätze auf Einzahlung plus Bonus, Quote 2,00 und 21 Tage. Der Maximalgewinn beträgt das 5-fache des Bonus. Prüfe vorab, ob Paysafecard im eingeblendeten Angebot zugelassen ist.
Sportlich liefert 1Bet mehr als 40 Disziplinen, Livewetten, eSports, virtuelle Events und tiefe Fußballmärkte. Unsere dokumentierte Quotenprobe ergab 91,64 % Auszahlung beziehungsweise 8,36 % Marge: ordentlich, jedoch kein Spitzenwert. Dafür ragen der Wettkonfigurator, zahlreiche Systemvarianten, Cashout und frei zugängliche Livestreams heraus.
Gerade kleine Paysafecard Budgets lassen sich damit gezielt und flexibel zwischen Einzelwetten und selbst gebauten Kombis verteilen, ohne Bankdaten beim Buchmacher zu hinterlegen.

Cosmobet führt Paysafecard ausdrücklich als Prepaid-Einzahlung, warnt jedoch selbst vor regionalen Unterschieden. Für Deutschland bedeutet das: Erst im eingeloggten Kassenbereich prüfen, dann den Code kaufen. Laut Zahlungsbedingungen beginnen die meisten Methoden bei 10 €; regionale Kassenansichten nennen für Paysafecard 20 €.
Ein verbindliches Voucher-Maximum und eine eigene Gebührenliste veröffentlicht Cosmobet nicht. Der finale Kassenbildschirm bleibt daher maßgeblich. Eine Buchmacher Gebühr konnten wir im Regelwerk nicht feststellen; Fremdkosten bleiben möglich.
Auszahlungen auf den PIN sind nicht vorgesehen. Gewinne laufen nach Verifizierung über Skrill, Neteller, Jeton, MiFinity, Banktransfer oder Kryptowährungen wie Bitcoin, Ethereum und USDT. Visa und Mastercard ergänzen die Einzahlungsseite.

Das allgemeine Willkommenspaket mit 100 % bis 500 € plus Freispiele richtet sich an das Casino; Du solltest es nicht ungeprüft für Sportwetten einplanen.
Beim Sportsbook selbst spielt Cosmobet seine Stärke aus: 46 Sportarten, über 30.000 monatliche Events und bis zu 400 Märkte bei großen Fußballspielen. Die untersuchte Prematch-Auszahlung lag bei 94,40 %; Top-Fußball erreichte durchschnittlich 95,70 %. Live fallen die Quoten schwächer aus.
Dafür bietet die Upgaming Plattform Asian View, Bet Builder, Cashout, Edit Bet, Reverse Bet, Request-a-Bet und Stop Loss. Rund 10.000 monatliche In-Play-Events machen Cosmobet besonders für flexible Prepaid-Tipper interessant.

Ivibet ist bei Paysafecard kein Kandidat für einen Blindkauf. Die Zahlungsmethode wird international geführt, erscheint im deutschen Kassenmenü jedoch nicht durchgehend.
Taucht Paysafecard in Deinem Konto auf, beginnen Einzahlungen gewöhnlich um 10 €, werden sofort verbucht und bleiben seitens Ivibet gebührenfrei. Das exakte Maximum hängt von Region und Kontostatus ab; der Kassenwert vor der PIN-Eingabe entscheidet.
Als Alternativen stehen Visa, MasterCard, Apple Pay, Google Pay, Flexepin, Kinguin und 22 Kryptowährungen bereit. Für Auszahlungen nutzt Du Banktransfer, Sticpay, Karte oder Krypto; zuvor ist KYC erforderlich.

Der Wettbonus bringt 100 % bis 150 € ab 10 € Einzahlung. Das Bonusgeld muss 5-mal innerhalb von 7 Tagen umgesetzt werden. Zulässig sind ausschließlich Kombis mit 2+ Tipps und Gesamtquote 2,00; Cashout-, Remis-, Langzeit- und Rennsportwetten zählen nicht. Prüfe die Bonuszulassung vor jeder Voucher-Zahlung.
Sportlich überzeugt Ivibet mit 29 Disziplinen und in Top-Fußballspielen mehr als 5.000 Märkten. 10 geprüfte Märkte ergaben durchschnittlich 94,58 % Auszahlung und 5,42 % Marge; erhöhte Quoten erreichen vereinzelt 97 %.
Kostenlose Streams, Teil-Cashout, Analytics und Quoten Boosts bis 5 % liefern klaren Mehrwert. Das macht Ivibet stark, sofern Paysafecard vorab sichtbar bestätigt wurde.
Vom Kassenbon bis zum Wettschein dauert es meist nur wenige Minuten:
Beispiel: Bei 10 € Mindesteinzahlung kannst Du von einer 25 € Karte 10 € übertragen. Die übrigen 15 € bleiben auf dem PIN. Nutze sie später, kombiniere mehrere Codes oder überführe sie ins PaysafeCard-Konto. Kaufe keinen zweiten Voucher, bevor das Restguthaben verplant ist.
Bleiben wenige Euro auf dem Code, ist das Geld nicht verloren. Das Guthaben bleibt der PIN zugeordnet und lässt sich später erneut einsetzen. Reicht es für den Mindestbetrag des Buchmachers nicht, ergänzt Du im Paysafecard-Fenster weitere Codes über „Weitere PINs eingeben“.
Ohne Konto dürfen in Deutschland bis zu 10 PINs je Zahlung kombiniert werden; der Gesamtbetrag einer Gastzahlung ist auf 50 € begrenzt. Einzelne Buchmacher können strengere Kassenlimits setzen. Achte auf Land und Währung der Codes; prüfe den angezeigten Höchstbetrag vor der Bestätigung.
Das als my paysafecard bekannte PaysafeCard-Konto bündelt Restwerte. Dort lädst Du 16-stellige Codes hoch, führst sie zu einem Saldo zusammen und bezahlst per Login. Höhere Limits können eine Verifizierung verlangen.
| Situation | Sinnvoller Weg | Ergebnis |
|---|---|---|
| Einzelner Restbetrag | Dieselbe PIN nochmals eingeben | Verbliebenes Guthaben wird belastet |
| Mehrere kleine Reste | Bis zu 10 PINs kombinieren | Gemeinsame Zahlung bis 50 € |
| Häufige Einzahlungen | Codes ins PaysafeCard-Konto laden | Ein zentraler Saldo statt vieler Belege |
| Kasse lehnt Kombination ab | Konto verwenden oder Support fragen | Anbieterlimit wird vorab geklärt |
Notiere verbrauchte Teilbeträge auf dem Kaufbeleg und kontrolliere jeden Code über die offizielle Guthabenabfrage. Lade Reste zeitnah ins Konto, da bei ungenutzten PINs nach einem Monat eine monatliche Servicegebühr anfallen kann.
Eine Buchmacher Paysafecard Einzahlung trennt Dein Wettbudget sauber vom Girokonto. Für Paysafecard Sportwetten liegt der Mehrwert weniger in grenzenloser Anonymität als in kontrollierter Vorauszahlung: Du gibst nur Guthaben aus, das bereits auf dem Code liegt.
Unterm Strich passt die Methode zu festen Budgets und kleinen, schnellen Einzahlungen. Entscheidend bleibt, vor dem Kauf Mindestbetrag, Gebühren, Bonusfähigkeit und den späteren Auszahlungsweg beim gewählten Anbieter zu prüfen.
So bleibt die Zahlungsmethode bequem, ohne ihre Grenzen bei Rückzahlungen oder bei der Verifizierung im späteren Auszahlungsprozess zu übersehen.
Paysafecard trennt Einzahlungen vom Bankkonto, besitzt jedoch klare Grenzen. Wer nur auf Tempo blickt, übersieht Gebühren, Auszahlungshürden und Bonusregeln. Wir prüfen deshalb vor jedem Kauf den Weg vom Code zum Gewinn.
Paysafecard bleibt damit stark für überschaubare Einzahlungen, verlangt jedoch Vorbereitung. Unser Rat: Bonusfähigkeit und Cashout-Methode zuerst prüfen, danach exakt den benötigten Kartenwert kaufen und verbleibendes Guthaben zeitnah verwenden.
Der klassische Paysafecard-Code sendet Geld zum Buchmacher, kann jedoch keine Gewinne empfangen. Deshalb landet eine Auszahlung selten auf derselben PIN. Du brauchst eine verifizierbare zweite Methode oder, sofern unterstützt, ein registriertes PaysafeCard-Konto.
Unser Ablauf ist eindeutig: erst Cashout prüfen, dann einzahlen. So bleibt die Guthabenkarte bequem, ohne dass ein Gewinn später zwischen unpassenden Zahlungswegen stecken bleibt.
Sportwetten mit Paysafecard passen besonders gut zu Situationen, in denen Du Dein Wettbudget bewusst vom Girokonto trennen möchtest. Der größte Vorteil liegt nicht in vollständiger Anonymität, sondern darin, dass beim klassischen PIN keine Bank- oder Kartendaten an den Buchmacher gehen. Eine Identitätsprüfung des Wettkontos kann trotzdem verlangt werden.
Für kleine Budgets ist das Prepaid-Prinzip stark. Kaufst Du beispielsweise 25 oder 50 Euro Guthaben, steht Deine Obergrenze bereits vor dem ersten Tipp fest. Nachladen funktioniert zwar jederzeit, würde aber genau diesen Budgeteffekt wieder aufweichen.
Ebenso praktisch ist Paysafecard, wenn Du ohne Sportwetten Guthabenkarte einzahlen möchtest oder einen Buchmacher zunächst mit einem überschaubaren Betrag testen willst.
„Anonym wetten mit Prepaid Karte“ sollte dennoch nicht mit anonymem Wettkonto verwechselt werden. Der Code schützt Deine Bankdaten beim Bezahlvorgang; Registrierung, Altersprüfung oder KYC können davon getrennt bestehen.
Für häufige Einzahlungen, höhere Beträge oder besonders schnelle Auszahlungen ist ein E-Wallet meist komfortabler, weil Ein- und Cashout über denselben Zahlungsweg laufen können.
Weniger passend ist die Guthabenkarte, wenn Du mehrmals Geld ein- und auszahlen möchtest. Der PIN ist eine Einbahnstraße: Er finanziert das Wettkonto, empfängt aber keine Gewinne. Damit verliert Paysafecard gegenüber E-Wallets im laufenden Zahlungsverkehr spürbar an Komfort.
| Situation | Paysafecard geeignet? | Warum? |
|---|---|---|
| Kleines Wochenbudget | Sehr gut | Fester Kartenwert begrenzt den verfügbaren Betrag |
| Keine Bankdaten beim Buchmacher | Sehr gut | Zahlung erfolgt per PIN statt IBAN oder Karte |
| Ohne Bankkonto einzahlen | Gut | Bargeldkauf an Verkaufsstellen möglich |
| Buchmacher testen | Gut | Kleine Testeinzahlung ohne hinterlegte Bankverbindung |
| Häufige Ein- und Auszahlungen | Eher schwach | Gewinne gehen meist nicht zurück auf den PIN |
| Größere laufende Beträge | e-Wallet oft besser | Flexiblere Limits und einfacherer Cashout |
Meine Empfehlung: Nutze Paysafecard, wenn Budgettrennung und diskrete Zahlungsdaten wichtiger sind als maximale Flexibilität. Wenn Du regelmäßig Gewinne abhebst oder höhere Summen bewegst, plane von Beginn an einen zweiten Auszahlungsweg ein.
Prepaid-Guthaben funktioniert am besten, wenn der Kartenwert nicht bloß Zahlungsmittel, sondern Deine vorher festgelegte Wettkasse ist. Statt den PIN nach Gefühl leerzuspielen, verteilst Du das Guthaben bereits vor der Einzahlung auf feste Einheiten.
Damit bekommt jede Wette denselben finanziellen Rahmen und ein schlechter Spieltag kann nicht spontan das nächste Nachladen auslösen. Das ist besonders bei Sportwetten hilfreich, weil ein kurzer Lauf verlorener Tipps sonst schnell dazu verleitet, die Budgetgrenze nachträglich zu verschieben.
Paysafecard Sportwetten sind unkompliziert, aber nur dann praktisch, wenn PIN, Bonusregeln und späterer Cashout zusammenpassen. Mit drei kurzen Checks vermeidest Du typische Fehler: Code schützen, Aktionsbedingungen vor dem Kauf lesen und schon vor der Einzahlung wissen, über welchen Weg Deine Gewinne später zurückkommen.
Behandle den 16-stelligen PIN wie Bargeld. Notiere ihn nicht offen in Notizen, Chats oder einer unverschlüsselten Cloud. Am sichersten bleibt der Kaufbeleg an einem geschützten Ort; digital kannst Du den Code in einem Passwortmanager speichern. Ein Foto ist bequem, sollte aber nicht automatisch in frei zugängliche Foto-Backups wandern.
Nutze Restguthaben zügig. Paysafecard berechnet in Deutschland erstmals nach 30 Tagen ab Kauf ein monatliches Entgelt von 3 Euro, wenn der Prepaid-Code noch Guthaben enthält. Kleine Reste können dadurch schnell verschwinden.
Lädst Du den Code rechtzeitig auf ein registriertes Paysafecard-Konto, greift stattdessen die dortige Gebührenlogik: Erst nach 12 Monaten ohne Transaktion fällt ab dem 13. Monat eine monatliche Kontogebühr von 4 € an.
Wird eine PIN gestohlen oder bereits fremd eingelöst, ist die Rückholung nicht garantiert. Teile den Code deshalb nie mit angeblichen Support-Mitarbeitern. Bei Problemen bewahrst Du Kaufbeleg, Seriennummer und Verkaufsstelle als Nachweis sicher auf.
Paysafecard und Bonus passen nicht automatisch zusammen. Manche Buchmacher akzeptieren die Einzahlung, schließen Prepaid-Methoden aber von bestimmten Aktionen aus. Prüfe deshalb zuerst die Promotion und kaufe den PIN erst danach.
Unser Ablauf: Promotion öffnen, Zahlungsmethode bestätigen, Mindestbetrag kontrollieren, PIN kaufen und einzahlen.
Den Auszahlungsweg solltest Du festlegen, bevor der erste Euro auf dem Wettkonto landet. Der klassische Paysafecard-PIN kann Gewinne nicht empfangen. Öffne deshalb zuerst die Auszahlungskasse und prüfe, welche zweite Methode Dein Buchmacher freigibt.
Am universellsten ist die Banküberweisung; e-Wallets oder Kryptowährungen können schneller sein, sofern der Anbieter sie unterstützt. Hinterlege nur ein Konto oder Wallet, das eindeutig Dir gehört. Namensabweichungen zwischen Wettkonto, PaysafeCard-Konto und Bankverbindung können Prüfungen auslösen oder Auszahlungen stoppen.
Verlasse Dich zudem nicht darauf, KYC erst nach einem großen Gewinn zu erledigen. Ausweis, Adressnachweis und bei Bedarf Zahlungsnachweise können verlangt werden. Eine früh abgeschlossene Verifizierung verkürzt den Cashout oft.
Wenn der Buchmacher Auszahlungen auf ein registriertes Paysafecard-Konto zulässt, prüfe die Option direkt im Menü. Paysafecard selbst überweist Kontoguthaben nur auf persönliche Bankkonten; der Name wird dabei mit dem registrierten Kontoinhaber abgeglichen. Mein Grundsatz: erst Cashout-Route sichern, dann PIN einlösen.
Paysafecard Sportwetten eignen sich besonders für kleine, klar begrenzte Budgets und für Tipper, die ihre Bankdaten nicht beim Buchmacher hinterlegen möchten. Der Kartenwert setzt eine sichtbare Ausgabengrenze und macht spontane Mehrbelastungen schwieriger.
Die Grenze der Methode liegt beim Cashout: Ein klassischer PIN ist kein Rückkanal für Gewinne, weshalb Du Banküberweisung, e-Wallet oder ein unterstütztes PaysafeCard-Konto vorab einplanen solltest.
Für häufige oder größere Geldbewegungen sind andere Zahlwege meist flexibler. Bei der Anbieterwahl achten wir deshalb nicht nur auf Paysafecard im Einzahlungsmenü, sondern ebenso auf Mindestbetrag, Gebühren, Bonusfähigkeit und einen praktikablen Auszahlungsweg. So bleibt die Prepaid-Zahlung bequem, kontrollierbar und planbar.
Ja. Für die klassische PIN-Zahlung brauchst Du beim Buchmacher keine Bankverbindung zu hinterlegen. Du kaufst Guthaben, gibst den 16-stelligen Code ein und zahlst daraus ein. Das Wettkonto selbst kann trotzdem Registrierung und Verifizierung verlangen.
Nicht auf einen klassischen 16-stelligen PIN. Unterstützt der Buchmacher Auszahlungen an ein registriertes PaysafeCard-Konto, kann dieser Weg funktionieren. Andernfalls brauchst Du meist Banküberweisung, e-Wallet oder eine andere angebotene Cashout-Methode auf Deinen Namen.
Bei Gastzahlungen ohne registriertes PaysafeCard-Konto gilt in Deutschland derzeit ein Limit von 50 Euro pro Zahlung. Mit einem Konto können höhere Grenzen verfügbar sein. Der Buchmacher darf zusätzlich eigene Mindest- und Höchstbeträge für Einzahlungen festlegen.
Nur teilweise. Paysafecard hält Deine Bank- und Kartendaten aus dem Bezahlvorgang beim Buchmacher heraus. Anonym bleibt das Wettkonto deshalb nicht zwingend: Registrierung, Altersprüfung oder KYC können unabhängig von der gewählten Einzahlungsmethode erforderlich sein.
Prüfe zuerst den eingeloggten Kassenbereich, denn die verfügbare Methode kann je nach Land und Kontostatus wechseln. In unserem Vergleich führen 1Bet und Cosmobet Paysafecard, während Ivibet sie im deutschen Menü nicht durchgehend anzeigt.